Kurz gesagt
Bei Fahrraddiebstahl zahlt eine von drei Stellen: die Hausratversicherung mit Fahrradklausel, eine spezielle Fahrradversicherung oder niemand. Aus dem verschlossenen Keller greift meist die Hausrat, draußen am Bahnhof nur mit Zusatzbaustein. Welche Option für dich gilt, steht in deinem Vertrag, nicht im Werbetext.
Der Fahrradständer vor dem Bahnhof ist voll, nur an deinem Platz steht nichts mehr. Ein durchtrenntes Schloss liegt daneben. Und noch bevor der Schreck nachlässt, drängelt sich die zweite Frage nach vorn: Wer zahlt das jetzt?
Rund 214.000 Fahrraddiebstähle wurden 2025 bundesweit angezeigt, aufgeklärt wurde davon nur etwa jeder neunte Fall (Quelle: Polizeiliche Kriminalstatistik 2025). Ob dich so ein Abend finanziell trifft, entscheidet sich nicht am leeren Fahrradständer. Es entscheidet sich Monate vorher, in ein paar Zeilen deines Vertrags.
Der Begriff, um den sich fast alles dreht, heißt Fahrradklausel. Die Fahrradklausel ist ein Zusatzbaustein in der Hausratversicherung, der den Diebstahl deines Rads außerhalb der Wohnung mitversichert, diesen Schutz an Bedingungen knüpft und die Entschädigung auf einen Anteil der Versicherungssumme begrenzt. Sie ist keine eigene Police, sondern eine Erweiterung deines bestehenden Hausratvertrags. Ohne sie endet der Versicherungsschutz an der Kellertür. Genau dort beginnt der Alltag der meisten Räder.
Welche Versicherung zahlt, wenn dein Fahrrad geklaut wird?
Bei Fahrraddiebstahl kommen genau drei Stellen infrage: deine Hausratversicherung, eine spezielle Fahrradversicherung oder dein eigenes Konto. Eine vierte Möglichkeit gibt es nicht, und keine der drei springt automatisch ein. Welche greift, hängt vor allem davon ab, wo das Rad stand, als es verschwand.
Versicherer unterscheiden dabei zwischen zwei Fällen. Beim Einbruchdiebstahl überwindet jemand eine bauliche Hürde, etwa eine abgeschlossene Kellertür. Beim einfachen Diebstahl steht das Rad frei zugänglich an der Straße und wird samt Schloss geknackt. Für den ersten Fall ist die Hausrat gemacht, für den zweiten braucht sie Hilfe.
Die folgende Übersicht zeigt, wer bei welcher Abstellsituation üblicherweise zuständig ist. Prüfe die Zeile, die deinem Alltag am nächsten kommt, denn dort entscheidet sich dein Risiko:
| Wo das Rad stand | Hausrat ohne Fahrradklausel | Hausrat mit Fahrradklausel | Spezielle Fahrradversicherung |
|---|---|---|---|
| Abgeschlossener Keller oder Wohnung | zahlt in der Regel, sofern eingebrochen wurde | zahlt in der Regel | zahlt in der Regel |
| Gemeinschaftskeller ohne Schloss an der Tür | oft strittig, weil kein Einbruch vorliegt | je nach Bedingungen gedeckt | meist gedeckt, tarifabhängig |
| Bahnhof, Innenstadt, Arbeitsweg | zahlt nicht | zahlt bis zur Entschädigungsgrenze | zahlt üblicherweise zum Neuwert |
| Nachts draußen, zwischen 22 und 6 Uhr | zahlt nicht | je nach Nachtzeitklausel eingeschränkt | meist ohne Zeitfenster |
| Nur Teile weg: Akku, Laufrad, Sattel | zahlt nicht | meist nicht gedeckt | oft mitversichert, tarifabhängig |
Alle Angaben sind marktübliche Muster, keine Tarifdetails. Was in deinem Fall gilt, steht ausschließlich in deinen Versicherungsbedingungen. Der Rest dieses Ratgebers hilft dir, sie zu lesen.
Wann zahlt die Hausratversicherung – und wann nicht?
Die Hausratversicherung zahlt bei Fahrraddiebstahl zuverlässig dann, wenn das Rad aus einem verschlossenen Raum gestohlen wurde: Wohnung, Keller, abgeschlossene Garage. Das ist ihr Kerngeschäft, denn dein Rad zählt dort zum Hausrat wie das Sofa oder die Waschmaschine. Steht es draußen, verlässt es diesen Schutzraum.
Für draußen brauchst du die Fahrradklausel. Und selbst mit ihr bleiben drei Bremsen im Vertrag, über die viele erst beim Schadenfall stolpern.
Die Entschädigungsgrenze. Üblich ist eine Deckelung auf einen kleinen Anteil der Versicherungssumme, oft ein niedriger einstelliger Prozentsatz. Rechne diesen Anteil einmal in Euro aus, bevor du dich darauf verlässt. Bei vielen Verträgen liegt die Grenze deutlich unter dem, was ein modernes E-Bike kostet.
Die Nachtzeitklausel. Ältere Tarife schließen Diebstähle zwischen 22 und 6 Uhr aus, wenn das Rad in dieser Zeit ungenutzt draußen stand. Wer abends spät heimkommt und das Rad vor der Haustür anschließt, fällt genau in dieses Fenster.
Die Obliegenheiten. Fast alle Tarife verlangen ein eigenständiges Schloss und eine polizeiliche Anzeige. Ohne Anzeige reguliert keine Versicherung, egal wie gut dein Vertrag sonst ist.
Wie diese Klauseln im Detail wirken und woran du sie in deinen Bedingungen erkennst, nehmen wir im Ratgeber Hausratversicherung bei Fahrraddiebstahl Satz für Satz auseinander. Und wenn die Regulierung schon abgelehnt wurde, hilft dir Versicherung zahlt nicht bei Fahrraddiebstahl weiter.
Was leistet eine spezielle Fahrradversicherung?
Eine spezielle Fahrradversicherung versichert genau ein Rad statt deines gesamten Hausstands und erstattet bei Diebstahl üblicherweise den Neuwert, ohne prozentuale Deckelung. Sie ist damit kein besserer Hausratvertrag, sondern ein anderer Zuschnitt: schmaler im Gegenstand, breiter im Leistungsumfang.
Was viele Policen zusätzlich abdecken, fehlt in Hausratverträgen fast immer. Teilediebstahl gehört dazu, also der Griff nach Akku, Laufrad oder Sattel. Ebenso Sturz- und Vandalismusschäden, Reparaturen nach einem Unfall oder Pannenhilfe. Manche Tarife verzichten außerdem auf die Nachtzeitklausel, was für Pendler den entscheidenden Unterschied macht.
Der Haken: Der Umfang variiert je nach Anbieter stark, und die Beiträge richten sich nach Radwert und Leistungspaket. Ein Blick in die Bedingungen lohnt hier mindestens so sehr wie beim Hausratvertrag. Was den Beitrag treibt und ab wann er sich rechnet, rechnen wir im Ratgeber Was kostet eine Fahrradversicherung durch.
Hausrat oder Fahrradpolice: Was kann welche, was nicht?
Der ehrlichste Vergleich ist der, der auch die Lücken benennt. Die Tabelle stellt deshalb jeder Stärke die dazugehörige Schwäche gegenüber, damit du siehst, welche Option zu deiner Abstellsituation passt:
| Option | Das kann sie | Das kann sie nicht | Wann sinnvoll |
|---|---|---|---|
| Hausrat mit Fahrradklausel | Deckt Rad und übrigen Hausstand in einem Vertrag ab, meist gegen kleinen Aufschlag, ohne zweite Police. | Zahlt nur bis zur Entschädigungsgrenze, oft mit Nachtzeitfenster und ohne Teilediebstahl. | Wenn der Radwert klar unter der Grenze liegt und das Rad überwiegend im Keller steht. |
| Spezielle Fahrradversicherung | Erstattet üblicherweise den Neuwert, deckt je nach Tarif Teilediebstahl, Vandalismus und Sturzschäden. | Kostet einen eigenen Beitrag, gilt nur für das angemeldete Rad und schließt Grobfahrlässigkeit weiter aus. | Bei hochwertigen Rädern, E-Bikes und täglicher Nutzung draußen. |
| Kein Schutz | Spart jeden Beitrag und jede Vertragsprüfung. | Ersetzt nichts, auch keine Teile, und lässt dich den vollen Wiederbeschaffungswert allein tragen. | Nur bei einem alten Rad, dessen Verlust dich nicht wirklich schmerzt. |
Zwei Dinge fallen beim Lesen auf. Erstens deckt keine Option alles ab. Zweitens ist die dritte Spalte in beiden Fällen der Grund, warum Leute im Schadenfall überrascht werden. Die Lücken stehen im Vertrag, nur eben weiter hinten.
Was kostet es dich, gar nicht versichert zu sein?
Ohne Versicherung trägst du den kompletten Wiederbeschaffungswert deines Rads selbst, und der ist im Schnitt höher, als die meisten schätzen. 2025 entschädigten die Versicherer rund 115.000 Räder und zahlten dafür etwa 150 Mio. €, im Schnitt 1.270 € pro Rad, ein Rekordwert (Quelle: GDV, 2025). Genau dieser Betrag steht ohne Police auf deiner Rechnung.
Das heißt nicht, dass jedes Rad eine Police braucht. Für ein altes Alltagsrad, das du für wenig Geld ersetzen könntest, ist das Risiko vertretbar. Aber die Entscheidung sollte bewusst fallen und nicht daran hängen, dass du den Hausratvertrag nie aufgeschlagen hast.
Die dritte Option ist nämlich meistens keine Entscheidung. Sie ist ein Versäumnis mit Rechnung.
Welche Absicherung passt zu deinem Rad?
Die Auswahl folgt einer einzigen Rechnung: Entschädigungsgrenze deiner Hausrat in Euro gegen den Neuwert deines Rads. Liegt der Neuwert darüber, füllt die Hausrat die Lücke nicht mehr. Die Tabelle übersetzt das in typische Alltagssituationen:
| Deine Situation | Meist ausreichend | Lohnt sich zu prüfen | Warum |
|---|---|---|---|
| Altes Alltagsrad, nachts im Keller | Hausrat ohne Zusatz | Fahrradklausel, falls du gelegentlich draußen parkst | Der Radwert bleibt unter jeder üblichen Entschädigungsgrenze. |
| Solides Stadtrad, täglich am Bahnhof | Hausrat mit Fahrradklausel | Nachtzeitklausel im Vertrag suchen | Draußen greift die Hausrat nur mit Klausel, und das Zeitfenster trifft Pendler zuerst. |
| E-Bike oder Lastenrad | selten etwas allein | spezielle Fahrradversicherung mit Teilediebstahl | Neuwert und Akkuwert übersteigen die Hausrat-Grenze regelmäßig. |
| Mehrere Räder im Haushalt | Hausrat als Basis für die günstigen Räder | Einzelpolice nur für das teuerste Rad | Die Antwort darf je Rad unterschiedlich ausfallen, die Grenze gilt trotzdem gemeinsam. |
Bei E-Bikes lohnt der zusätzliche Blick auf den Akku, weil er einzeln abgeschraubt und einzeln gestohlen wird. Welche Bausteine beim E-Bike zusammengehören, zeigt unsere Übersicht zum E-Bike-Diebstahlschutz.
Tipp: Keine Police ersetzt ein gutes Schloss, und viele Verträge setzen eines voraus. Als Faustregel gilt, rund 10 % des Radwerts fürs Schloss einzuplanen. Mehr dazu auf unserer Seite zur Diebstahlsicherung fürs Fahrrad.
Wo hilft dir die beste Police nicht weiter?
Auch die beste Fahrradversicherung ersetzt Geld, nicht dein Rad. Diese vier Grenzen stehen selten im Werbetext.
Grobe Fahrlässigkeit. Ein Rad, das unverschlossen am Zaun lehnt, ist praktisch nie versichert. Auch ein Schloss, das nur durch den Rahmen führt und nicht um einen festen Gegenstand, kann zur Kürzung führen.
Der Nachweis. Reguliert wird, was du belegen kannst. Ohne Rahmennummer und Kaufbeleg wird aus deinem Rad im Schadenformular ein unbestimmtes Fahrrad, und unbestimmte Räder werden schlecht entschädigt.
Das Rad selbst. Der Sattel, der genau passt, die eingefahrene Schaltung, der Anhänger, der nur an diese Kupplung passt: All das kommt nicht zurück, auch wenn die Überweisung eingeht. Und ein gestohlenes Rad, das später auftaucht, landet ohne eindeutigen Eigentumsnachweis oft in der Fundsache statt bei dir.
Die Zeit dazwischen. Zwischen Anzeige und Auszahlung liegen meist Wochen, in denen du trotzdem zur Arbeit musst. Deshalb bleibt Vorbeugen die billigere Versicherung: richtig abschließen, gut sichtbar parken, Rad registrieren.
Was brauchst du im Schadenfall, egal welche Versicherung zahlt?
Jede Regulierung, ob Hausrat oder Fahrradpolice, verlangt praktisch dieselben drei Belege: die polizeiliche Anzeige mit Aktenzeichen, die Rahmennummer deines Rads und einen Kaufbeleg oder anderen Wertnachweis. Fehlt einer davon, stockt der Vorgang, und im schlimmsten Fall endet er ganz.
Wie du die Anzeige richtig aufgibst, zeigt unser Ratgeber Fahrraddiebstahl anzeigen. Wo die Rahmennummer am Rahmen versteckt ist, erklären wir in Rahmennummer finden und prüfen.
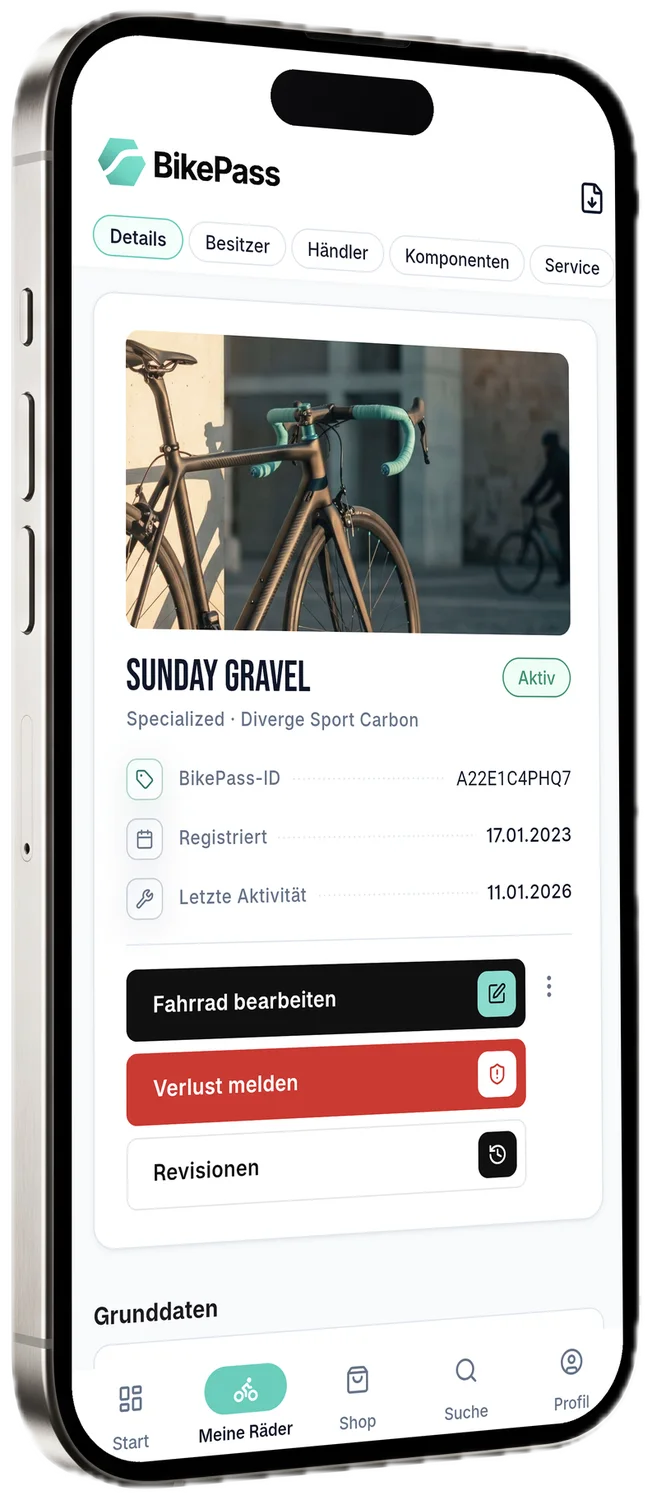
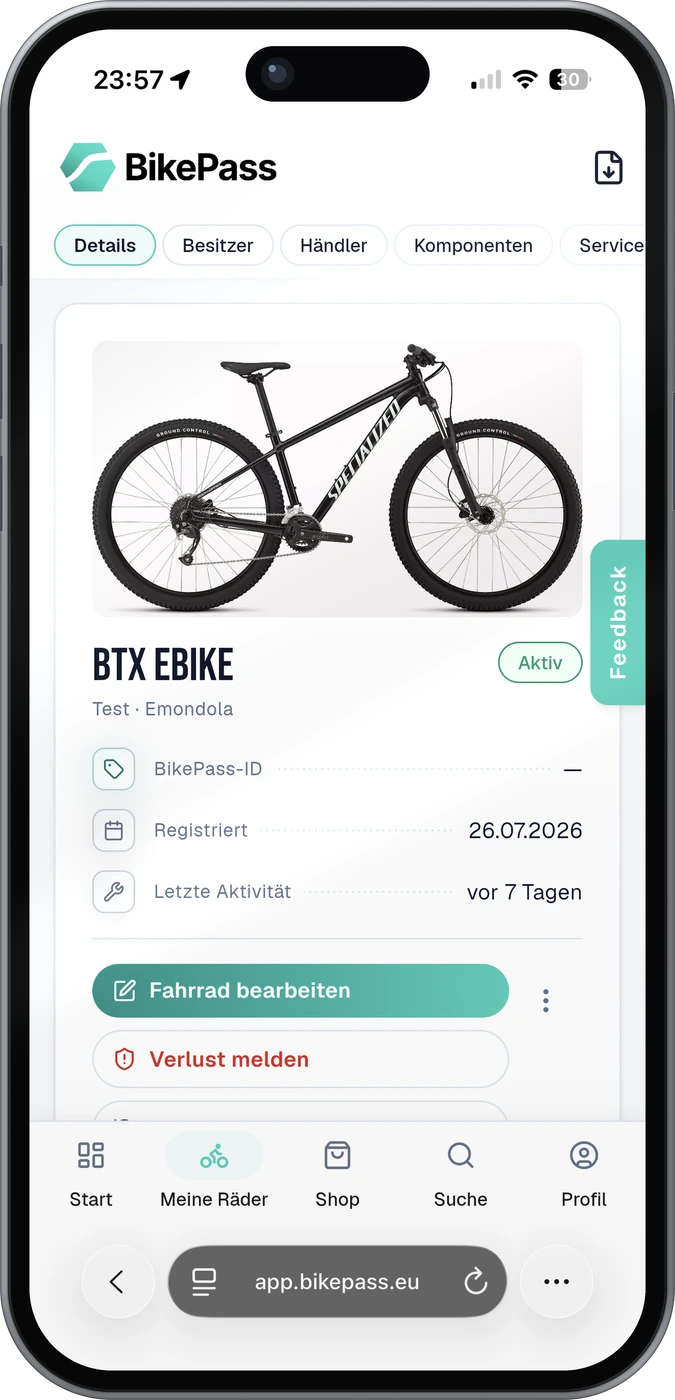
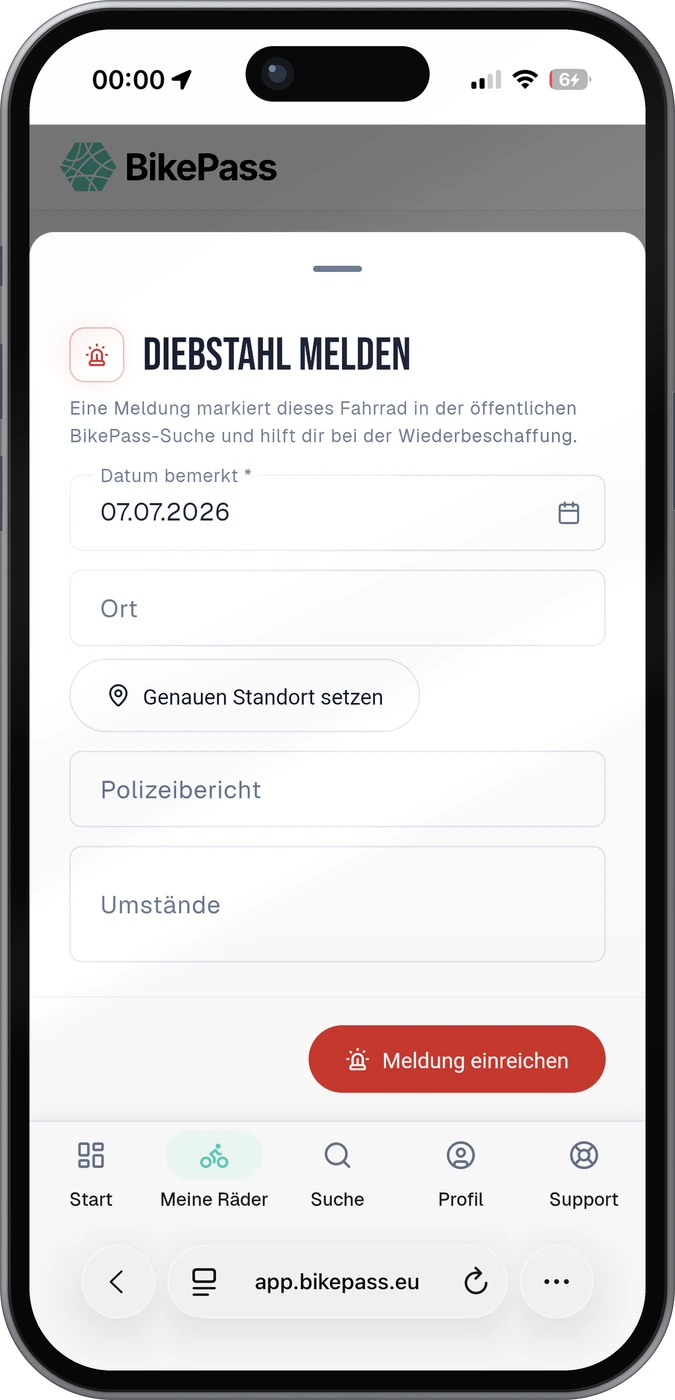
Der Unterschied zwischen einem entspannten und einem zermürbenden Schadenfall liegt darin, ob diese Unterlagen vorher zusammenliegen. Bei BikePass hinterlegst du Rahmennummer, Fotos und Kaufbelege kostenlos als digitalen Eigentumsnachweis, in unter drei Minuten und für beliebig viele Räder. Im Ernstfall teilst du das Paket direkt mit Polizei und Versicherung, statt Schubladen zu durchsuchen. Ist das Rad schon weg, meldest du den Diebstahl in der Web-App: Die ID wird für Behörden sichtbar, und ehrliche Finder können anonym Kontakt aufnehmen.
Zurück zum leeren Fahrradständer am Bahnhof. Der Abend läuft für zwei Leute völlig verschieden, obwohl beiden dasselbe passiert ist: Die eine kennt ihre Fahrradklausel, hat Rahmennummer und Beleg auf dem Handy und macht in zehn Minuten die Anzeige. Der andere sucht erst einmal die Rechnung. Der Unterschied entsteht nicht am Fahrradständer, sondern lange davor.
Deine Versicherungs-Checkliste
- Hausratvertrag herausgesucht und auf eine Fahrradklausel geprüft?
- Entschädigungsgrenze in Euro ausgerechnet und mit dem Neuwert deines Rads verglichen?
- Nachtzeitklausel gesucht und geprüft, ob dein Abstellverhalten ins Zeitfenster fällt?
- Bei E-Bike oder hochwertigem Rad: spezielle Fahrradversicherung inklusive Teilediebstahl durchgerechnet?
- Schlossanforderung im Vertrag gelesen und ein passendes Schloss im Einsatz?
- Rahmennummer, Fotos und Kaufbelege digital hinterlegt, für jedes Rad einzeln?
Wir schreiben über Fahrraddiebstahl, Codierung und digitalen Diebstahlschutz – praxisnah, ohne Panikmache und mit echten Handlungsschritten.
Alle Ratgeber ansehen