Kurz gesagt
Aus verschlossenen Räumen ist dein Rad über die Hausratversicherung meist automatisch mitversichert. Draußen zahlt sie nur mit Fahrradklausel, und dann in der Regel gedeckelt auf einen Anteil der Versicherungssumme. Abgeschlossenes Rad und polizeiliche Anzeige sind fast überall Bedingung.
Der Fahrradkeller ist offen, der Platz an der Wand leer, und im Kopf läuft schon der Satz mit: „Ist ja versichert." Dann kommt der Anruf beim Versicherer. Und mit ihm die Frage, die vorher nie jemand gestellt hat: Steht in deinem Vertrag eigentlich das Wort „Fahrrad"?
Die Zahlen zeigen, dass diese Frage teuer werden kann: 2025 haben die deutschen Versicherer rund 115.000 gestohlene versicherte Räder entschädigt und dafür etwa 150 Mio. € gezahlt, im Schnitt rund 1.270 € pro Rad und damit so viel wie nie zuvor (Quelle: GDV, 2025). Wer keine Entschädigung bekam, taucht in dieser Statistik nicht auf.
Damit wir vom Gleichen reden: Die Hausratversicherung ist eine Sachversicherung, die dein bewegliches Eigentum in der Wohnung absichert, Schäden durch Einbruch, Feuer, Leitungswasser und Sturm ersetzt und dein Fahrrad so lange einschließt, wie es in verschlossenen Räumen steht. Sie ist keine Fahrradversicherung, sondern eine Wohnungsversicherung, die dein Rad als Teil des Hausrats mitnimmt. Für den Diebstahl draußen braucht sie eine eigene Vereinbarung: die Fahrradklausel. Ohne die endet der Schutz an der Haustür.
Wann zahlt die Hausratversicherung bei Fahrraddiebstahl?
Die Hausratversicherung zahlt bei Fahrraddiebstahl immer dann, wenn das Rad aus einem verschlossenen Raum gestohlen wurde: aus der Wohnung, dem abgeschlossenen Keller, der Garage oder dem verschlossenen Gemeinschaftsraum. Versicherungsrechtlich ist das ein Einbruchdiebstahl, und der gehört zum Grundschutz jeder Police. Eine Zusatzklausel brauchst du dafür nicht.
Kritisch wird es draußen. Am Bahnhof, vor dem Supermarkt, im Innenhof ohne verschließbaren Zugang: Dort spricht die Versicherung vom einfachen Diebstahl, und den deckt der Grundschutz nicht ab. Dafür muss in deinem Vertrag die Fahrradklausel stehen.
Der Unterschied klingt nach Wortklauberei, entscheidet aber über den kompletten Schaden. Die folgende Übersicht zeigt für die typischen Abstellorte, was der Grundschutz leistet und wo er aussteigt. Prüfe deinen eigenen Fall am besten an der Zeile, die deinem Alltag am nächsten kommt.
| Wo das Rad stand | Das zahlt der Hausrat-Grundschutz | Das zahlt er nicht | Was du brauchst |
|---|---|---|---|
| Wohnung, Balkon in der Wohnung | Diebstahl nach Einbruch in die Wohnung. | Nichts, wenn die Tür offen stand und niemand eingebrochen ist. | Anzeige, Rahmennummer, Kaufbeleg |
| Abgeschlossener Keller oder Garage | Diebstahl nach Aufbruch von Tür, Schloss oder Fenster. | Diebstahl aus dem unverschlossenen Keller. | Spuren am Zugang, Anzeige |
| Gemeinschaftsraum im Haus | Diebstahl, wenn der Raum verschlossen war und aufgebrochen wurde. | Diebstahl, wenn der Raum für alle offen zugänglich ist. | Nachweis, dass abgeschlossen war |
| Straße, Bahnhof, Innenhof | Ohne Zusatz: nichts. | Den ganzen einfachen Diebstahl. | Fahrradklausel im Vertrag |
| Fremder Keller, Hotel, Urlaub | Je nach Tarif als Außenversicherung für einen begrenzten Zeitraum. | Dauerhafte Lagerung außerhalb der Wohnung. | Blick in die Bedingungen |
Die letzte Spalte ist die eigentliche Nachricht. Ohne Klausel im Vertrag hilft dir draußen auch das beste Schloss nicht.
Tipp: Du weißt nicht, ob deine Police eine Fahrradklausel hat? Such in den Versicherungsbedingungen nach „Fahrrad", „einfacher Diebstahl" und „Nachtzeitklausel". Findest du nichts, frag deinen Versicherer per Mail und lass dir die Antwort schriftlich geben. Ein Telefonat hilft dir im Schadenfall wenig.
Was ist die Fahrradklausel und wo liegt die Entschädigungsgrenze?
Die Fahrradklausel ist eine Zusatzvereinbarung im Hausratvertrag, die den einfachen Fahrraddiebstahl außerhalb der Wohnung mitversichert, an Bedingungen zum Abschließen knüpft und die Erstattung auf einen festen Höchstbetrag begrenzt. In vielen Verträgen heißt sie schlicht „Fahrraddiebstahl mitversichert". Manche Versicherer bieten sie als Baustein zum Ankreuzen an, andere nur in bestimmten Tarifstufen.
Der Haken sitzt fast immer im letzten Halbsatz: der Entschädigungsgrenze. Üblich ist eine Deckelung auf einen Anteil der Hausrat-Versicherungssumme, den der Vertrag als Prozentwert oder als fixen Höchstbetrag in Euro nennt. Liegt der Wert deines Rades darüber, zahlt die Versicherung trotzdem nur bis zu dieser Grenze. Der Rest bleibt bei dir.
Genau daran scheitern die Erstattungen für hochwertige Räder und E-Bikes. Nicht am Streit über den Hergang, nicht am Schloss. An einer Zahl, die seit Vertragsabschluss unverändert im Papier steht, während der Radmarkt weitergezogen ist.
Rechne die Grenze deshalb einmal in Euro aus, statt sie als Prozentangabe stehen zu lassen. Danach vergleichst du sie mit dem Preis, den du für ein gleichwertiges neues Rad zahlen müsstest. Passt das nicht zusammen, hast du zwei Wege: die Klausel aufstocken lassen oder eine eigene Fahrradpolice abschließen. Was Letzteres kostet, haben wir in unserem Ratgeber zu den Kosten einer Fahrradversicherung aufgeschlüsselt.
Was bedeutet die Nachtzeitklausel für dein Rad?
Die Nachtzeitklausel ist eine Einschränkung in älteren Hausratverträgen, nach der ein Diebstahl zwischen 22 und 6 Uhr nur dann ersetzt wird, wenn das Rad zu diesem Zeitpunkt in Gebrauch war. In Gebrauch heißt: Du warst unterwegs und hast das Rad kurz abgestellt, um Brötchen zu holen, ins Kino zu gehen oder eine Schicht zu arbeiten. Stand es dagegen die Nacht über am Straßenrand, greift der Schutz nicht.
Viele neuere Tarife haben die Klausel gestrichen. Verlass dich nicht darauf.
Ob sie für dich gilt, steht ausschließlich in deinen Bedingungen, und alte Verträge laufen oft jahrzehntelang unverändert weiter. Wenn du die Klausel dort findest, ist die praktische Folge simpel: Das Rad kommt nachts in den Keller, die Garage oder die Wohnung. Wo genau die sicheren Plätze sind, zeigt unser Ratgeber zum sicheren Abstellen des Fahrrads.
Und wenn der Diebstahl doch nachts passiert, notiere den Zeitraum so genau wie möglich. Die Uhrzeit ist im Streitfall dein Argument.
Ist mein Fahrrad auch außerhalb der Wohnung versichert?
Außerhalb der Wohnung ist dein Fahrrad nur mit Fahrradklausel versichert, und auch dann unter Bedingungen, die praktisch alle Tarife gemeinsam haben. Sie sind kein Kleingedrucktes zum Überblättern, sondern die Punkte, an denen ein Sachbearbeiter die Regulierung festmacht.
- Abgeschlossen ist Pflicht. Das Rad muss mit einem eigenständigen Schloss gesichert gewesen sein. Manche Tarife machen Vorgaben zur Schlossart oder zu einem Mindestwert des Schlosses. Welche Bauart zu deinem Rad passt, klärt unser Vergleich der Fahrradschloss-Arten.
- Anschließen schlägt abschließen. Nicht jeder Vertrag verlangt es ausdrücklich. Ein an einen festen Gegenstand angeschlossenes Rad ist im Streit über grobe Fahrlässigkeit aber die deutlich bessere Position.
- Die Anzeige ist Voraussetzung. Ohne polizeiliches Aktenzeichen reguliert kein Versicherer. Wie du sie schnell und vollständig aufgibst, zeigt unsere Soforthilfe „Fahrrad geklaut, was tun?".
- Fristen laufen sofort. Versicherer erwarten die Meldung unverzüglich, oft binnen weniger Tage. Die genaue Frist steht in deinen Bedingungen, und sie beginnt nicht erst, wenn du dich innerlich sortiert hast.
Bleibt der Sonderfall Reise. Viele Verträge kennen eine Außenversicherung, die deinen Hausrat für einen begrenzten Zeitraum auch außerhalb der Wohnung abdeckt, etwa im Urlaub oder während eines Umzugs. Für Fahrräder gilt sie längst nicht überall, und wenn, dann meist zeitlich begrenzt. Frag vor der Reise nach, nicht danach.
Was gilt bei Teilediebstahl, Akku und Anbauteilen?
Der Diebstahl einzelner Teile ist über die Hausratversicherung in aller Regel nicht gedeckt, solange das Rad selbst stehen bleibt. Vorderrad ausgebaut, Sattel weg, Display abgeschraubt: Solche Schäden fallen bei den meisten Verträgen aus der Fahrradklausel heraus, weil sie den Diebstahl des Rades versichert, nicht den seiner Bestandteile.
Beim E-Bike trifft dich das härter als beim Alltagsrad. Der Akku ist das Teil mit dem höchsten Einzelwert und gleichzeitig das am schnellsten entnommene. Nimm ihn mit, wenn du das Rad länger abstellst.
Dazu kommt die Wertfrage: Viele Standard-Hausrattarife führen E-Bikes und Pedelecs gesondert auf oder schließen sie ab einer bestimmten Motorleistung ganz aus. Ob dein Rad überhaupt unter die Klausel fällt, klärst du besser vorher als im Schadenfall. Was beim Elektrorad sonst noch anders läuft, steht auf unserer Seite zum E-Bike-Diebstahlschutz.
Hausrat oder spezielle Fahrradversicherung: Was passt zu deinem Rad?
Für Alltagsräder unterhalb der Entschädigungsgrenze reicht die Hausrat mit Klausel meistens aus. Bei teuren Rädern und E-Bikes stößt sie an ihre Grenzen, und genau dort setzt die spezielle Fahrradpolice an. Die Tabelle zeigt, was beide Wege leisten und wo sie jeweils aufhören. Welche Police im konkreten Schadenfall greift, klärt unser Ratgeber „Fahrrad geklaut, welche Versicherung zahlt?".
| Kriterium | Hausrat mit Fahrradklausel | Spezielle Fahrradversicherung | Wann das den Ausschlag gibt |
|---|---|---|---|
| Deckungssumme | Auf einen Anteil der Versicherungssumme gedeckelt. | In der Regel bis zum Neuwert des Rades. | Sobald dein Rad über der Grenze liegt |
| Nachtzeitklausel | Je nach Tarif vorhanden, in älteren Verträgen häufig. | Üblicherweise nicht enthalten. | Wenn das Rad nachts draußen steht |
| Teilediebstahl, Akku | Meist nicht mitversichert. | Oft mitversichert oder zubuchbar. | Bei E-Bikes und teurem Zubehör |
| Vandalismus, Sturzschäden | Nicht abgedeckt. | Je nach Tarif zubuchbar. | Bei täglicher Nutzung im Stadtverkehr |
| Beitrag | Im Hausratbeitrag enthalten oder kleiner Aufschlag. | Eigener Beitrag, abhängig vom Radwert. | Wenn nur ein Rad im Haushalt zählt |
| Passt für | Alltagsräder unterhalb der Entschädigungsgrenze. | Teure Räder, E-Bikes, Lastenräder, Vielfahrer. | Faustregel: Neuwert gegen Grenze rechnen |
Alle Angaben sind marktübliche Muster, keine Tarifdetails. Was für dich gilt, steht allein in deinem Vertrag, und die Unterschiede zwischen zwei Anbietern sind größer, als die Werbung vermuten lässt.
Ein dritter Weg wird oft übersehen: Manche Versicherer erhöhen die Fahrradklausel gegen Aufpreis, statt dass du eine zweite Police brauchst. Frag danach, bevor du vergleichst. Die Aufstockung ist meist der kürzere Weg.
Wo hilft dir die Hausratversicherung nicht weiter?
Die Hausratversicherung ersetzt Geld, nicht dein Rad. Das klingt banal, wird im Alltag aber ständig verwechselt, und deshalb hier die unbequemen Punkte am Stück.
Sie bringt kein Rad zurück. 2025 wurden in Deutschland rund 214.000 Fahrraddiebstähle angezeigt, die Aufklärungsquote lag bei etwa 11 % (Quelle: Polizeiliche Kriminalstatistik 2025). Eine Entschädigung ändert daran nichts. Sie federt den Verlust ab, mehr nicht.
Sie zahlt selten den vollen Wert. Zwischen Neupreis, Zeitwert und Entschädigungsgrenze liegen bei einem älteren Rad schnell Welten. Was am Ende ankommt, ist der kleinste dieser drei Beträge.
Sie prüft dein Verhalten mit. Grobe Fahrlässigkeit, also der Klassiker mit dem nur eingesteckten Schloss oder dem im Türschloss vergessenen Schlüssel, führt je nach Vertrag zur Kürzung oder Ablehnung. Welche Gründe sonst noch zur Absage führen, haben wir in unserem Ratgeber zusammengetragen: warum die Versicherung nach einem Fahrraddiebstahl nicht zahlt.
Sie ersetzt keine Vorsorge. Jede Regulierung setzt voraus, dass du Eigentum belegen kannst. Wer Rahmennummer, Belege und Fotos erst nach dem Diebstahl sucht, verhandelt aus der schwächsten Position, die es gibt. Vorbeugen bleibt der bessere Weg, und wie das praktisch aussieht, zeigt unsere Übersicht zur Diebstahlsicherung fürs Fahrrad.
Was brauchst du im Schadenfall wirklich?
Reguliert wird nur, was du belegen kannst. Vier Nachweise verlangen Versicherer nach einem Fahrraddiebstahl fast immer, und alle vier lassen sich in ruhigen Minuten vorbereiten statt in hektischen. Die Tabelle sagt dir, wofür jeder einzelne gut ist und wann du ihn dir besorgst.
| Nachweis | Wofür er zählt | Das ersetzt er nicht | Wann du ihn sicherst |
|---|---|---|---|
| Polizeiliche Anzeige | Beweist Tat und Zeitpunkt, liefert das Aktenzeichen. | Sie belegt nicht, dass das Rad dir gehört. | Direkt nach dem Diebstahl |
| Rahmennummer | Ordnet ein gefundenes Rad eindeutig dir zu. | Sie sagt nichts über den Wert. | Heute, im Ruhezustand |
| Kaufbeleg | Belegt Wert, Kaufdatum und Ausstattung. | Er beweist nicht den Zustand vor der Tat. | Beim Kauf, digital sichern |
| Fotos des Rades | Zeigen Zustand, Anbauteile und Besonderheiten. | Sie ersetzen keine Anzeige. | Bei Sonnenlicht, vor dem Ernstfall |
Die Rahmennummer ist dabei der Punkt, an dem die meisten hängen bleiben. Wo sie am Rahmen sitzt und wie du sie richtig abliest, erklärt unser Ratgeber „Rahmennummer finden und prüfen".
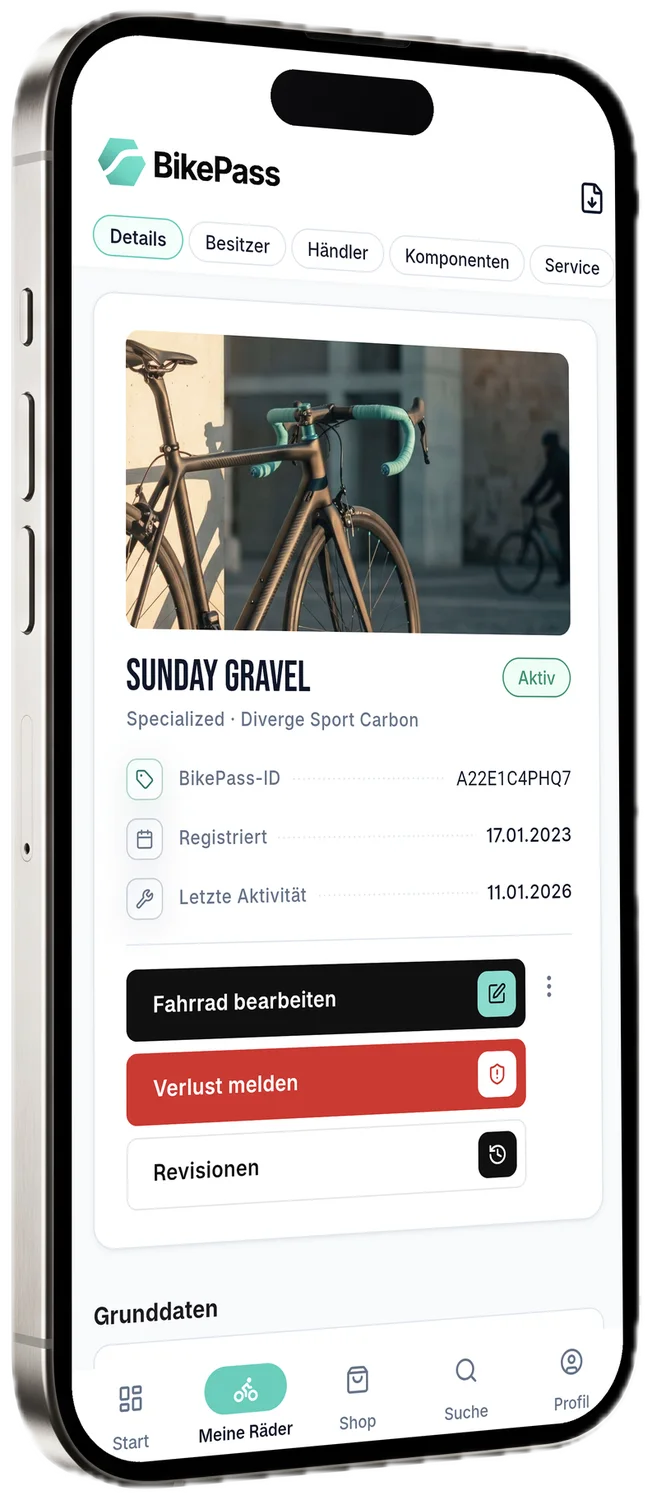
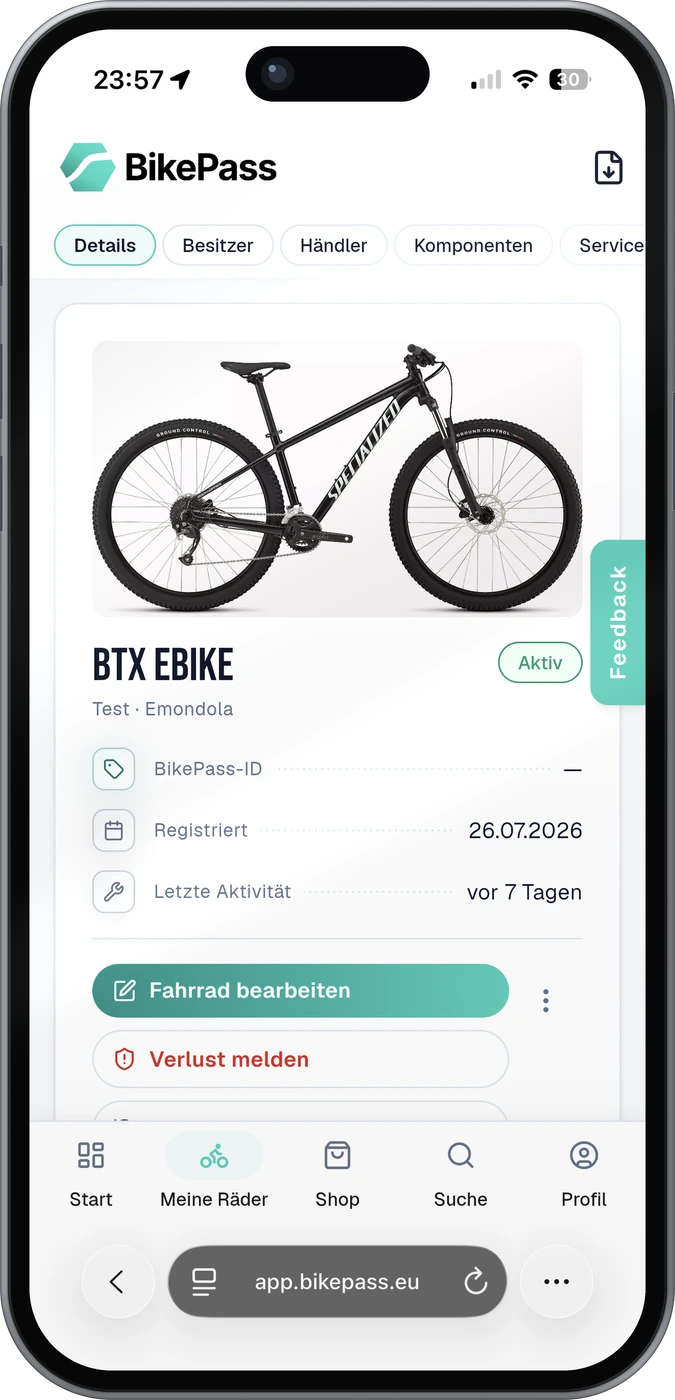
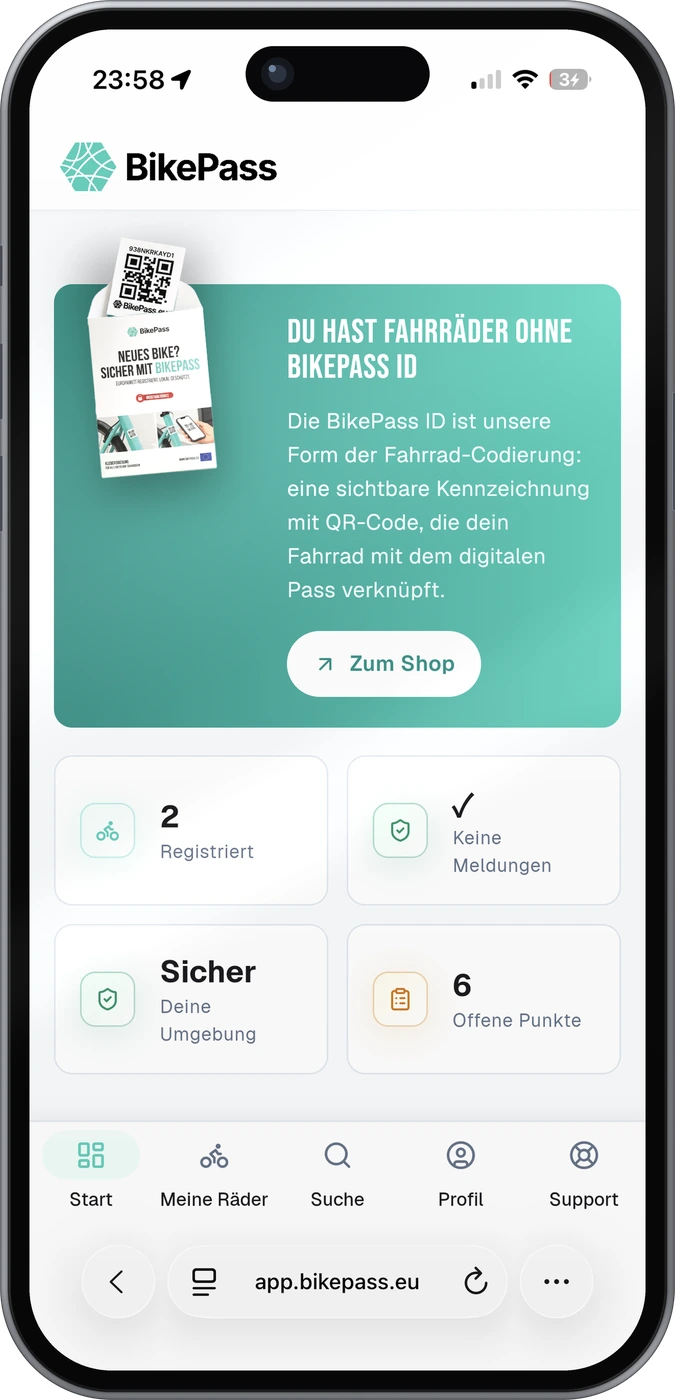
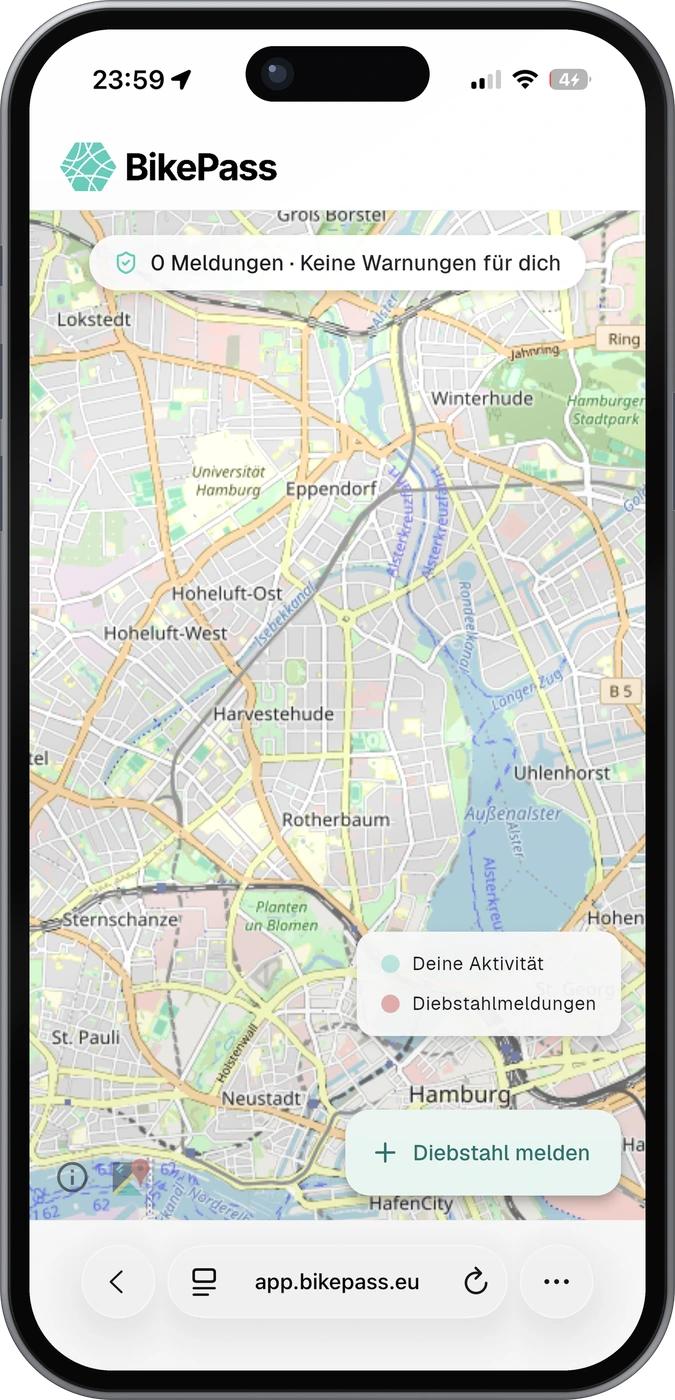
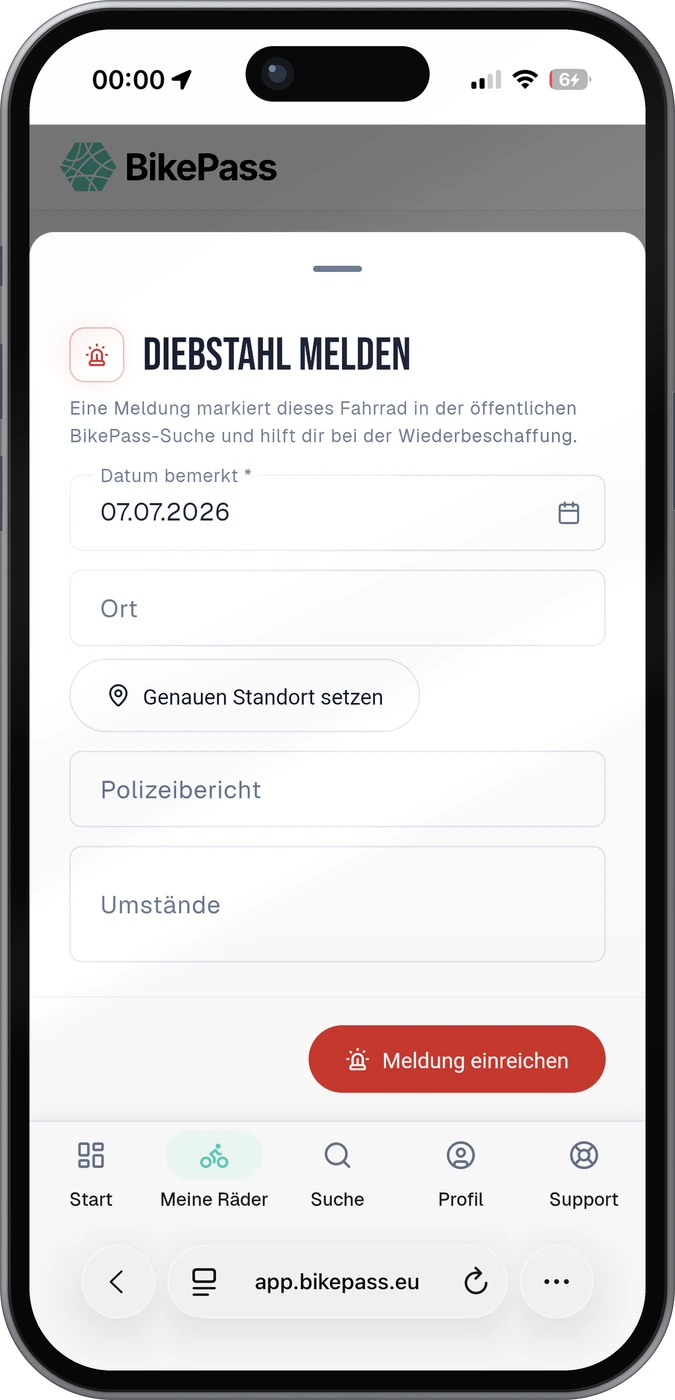
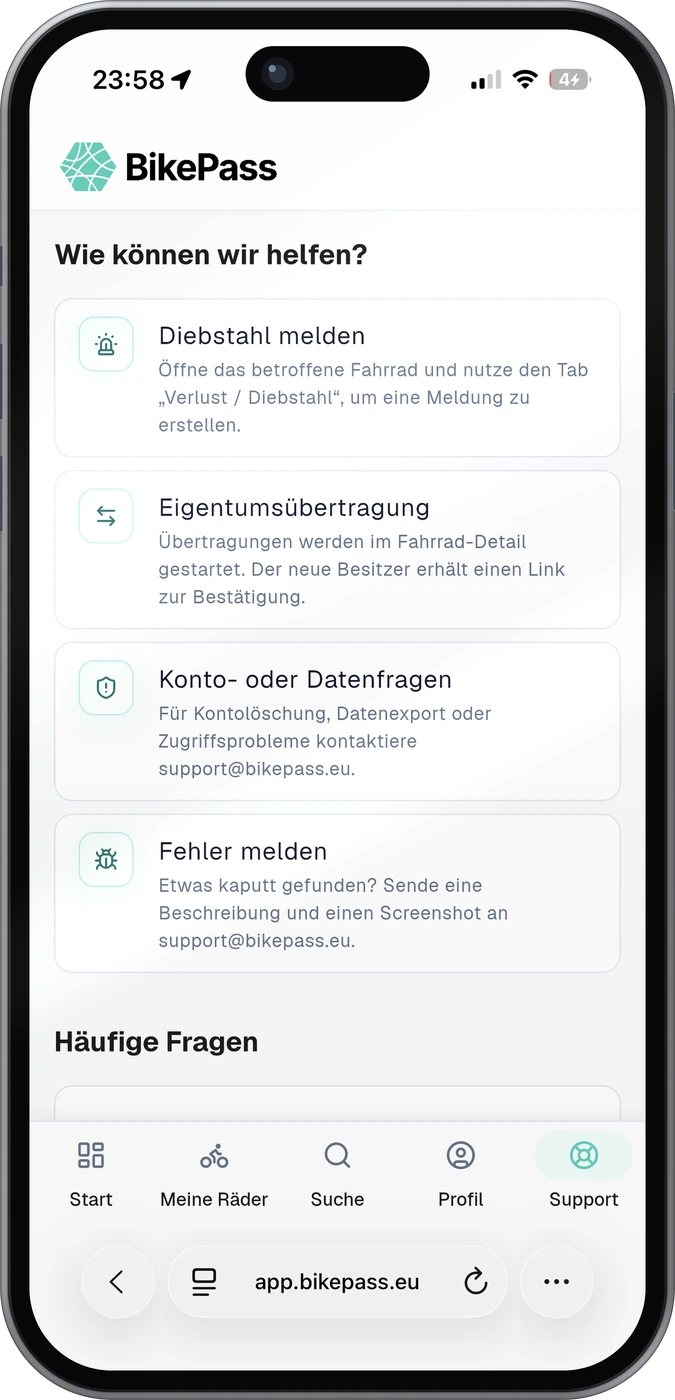
Am entspanntesten ist der Schadenfall, wenn diese Unterlagen längst gebündelt vorliegen. Bei BikePass hinterlegst du Rahmennummer, Fotos und Belege kostenlos als digitalen Eigentumsnachweis, EU-weit und DSGVO-konform gehostet in Europa. Im Ernstfall meldest du den Diebstahl in der Web-App und teilst den Nachweis mit Polizei und Versicherung, statt Schubladen zu durchsuchen. Die Registrierung dauert unter 3 Minuten und gilt für beliebig viele Räder.
Zurück in den leeren Fahrradkeller vom Anfang. Der Unterschied zwischen „ist ja versichert" und einer tatsächlichen Erstattung entsteht nicht in dem Moment, in dem du auf die freie Wand schaust. Er entsteht an einem ruhigen Abend davor, mit den Versicherungsbedingungen auf dem Tisch und der Rahmennummer im Handy.
Deine Vertrags-Checkliste
- Fahrradklausel im Hausratvertrag vorhanden und schriftlich bestätigt?
- Entschädigungsgrenze in Euro ausgerechnet und mit dem Radwert verglichen?
- Nachtzeitklausel geprüft, Abstellplatz für die Nacht geklärt?
- Schloss-Anforderungen des Tarifs bekannt und erfüllt?
- Bei E-Bike geklärt, ob Rad und Akku überhaupt unter die Klausel fallen?
- Rahmennummer, Kaufbeleg und Fotos digital hinterlegt?
- Bei hochwertigem Rad: Aufstockung oder eigene Fahrradpolice durchgerechnet?
Wir schreiben über Fahrraddiebstahl, Codierung und digitalen Diebstahlschutz – praxisnah, ohne Panikmache und mit echten Handlungsschritten.
Alle Ratgeber ansehen