Kurz gesagt
Was eine Fahrradversicherung kostet, entscheiden vor allem Radwert, Deckungsumfang, Selbstbeteiligung und Wohnort. Eine Pauschalzahl gibt es nicht, wohl aber eine Rechnung, die du selbst aufmachen kannst: Deckungslücke gegen Beitrag über die Jahre, die du das Rad behalten willst.
Der Kaufbeleg vom neuen Rad liegt seit Tagen auf dem Küchentisch, halb unter einem Stapel Post. Daneben ein ausgedrucktes Versicherungsangebot mit einer Zahl unten rechts. Ob diese Zahl gut oder schlecht ist, lässt sich aus ihr allein nicht ablesen.
„Was kostet eine Fahrradversicherung?" gehört zu den meistgestellten Fragen rund ums Rad, und die ehrliche Antwort ist keine Zahl, sondern eine Rechnung. Was sich dagegen sehr wohl beziffern lässt, ist die Größenordnung des Schadens: 2025 zahlten die deutschen Versicherer im Schnitt rund 1.270 Euro pro entschädigtem Rad, ein Rekordwert (Quelle: GDV, 2025). Wer über Beiträge nachdenkt, denkt also über eine Summe nach, die im Ernstfall auf dem Spiel steht.
Vorab die Begriffsklärung: Eine Fahrradversicherung ist ein eigenständiger Sachversicherungsvertrag, der dein Rad gegen Diebstahl absichert, je nach Tarif auch Sturz-, Vandalismus- oder Akkuschäden einschließt und dafür einen laufenden Beitrag verlangt, der sich am Wert des Rads bemisst. Sie ist keine Klausel in deiner Hausratpolice, sondern ein separater Vertrag mit eigenen Bedingungen, eigener Selbstbeteiligung und eigener Laufzeit. Der Beitrag ist ein Preisschild, das ein Anbieter auf dein Risiko klebt: hoher Radwert, riskanter Abstellort, breite Deckung, kleiner Eigenanteil. Jede dieser Stellschrauben schiebt das Schild nach oben. Eine Grenze hat die Police schon vor dem ersten Beitrag: Sie verhindert keinen Diebstahl. Sie ersetzt Geld, kein Rad.
Was kostet eine Fahrradversicherung wirklich?
Eine Fahrradversicherung hat keinen Listenpreis, sondern einen individuell kalkulierten Beitrag, der bei jedem Anbieter aus denselben Bausteinen entsteht und trotzdem anders ausfällt. Anders als bei einer Haftpflicht mit festen Tarifstufen gibt es keine Tabelle, in der du deinen Fall nachschlägst.
Das ist keine Marktschwäche, sondern die Logik einer Sachversicherung: Der Anbieter schätzt, wie wahrscheinlich er für dein Rad zahlen muss und wie viel dann fällig wird. Aus dieser Schätzung wird dein Beitrag.
Deshalb bringen Durchschnittszahlen aus Vergleichsportalen wenig. Sie mitteln über Alltagsräder und E-Bikes, über Dörfer und Diebstahl-Hochburgen, über Tarife mit und ohne Selbstbeteiligung.
Was du brauchst, sind zwei Dinge: die Faktoren, die den Beitrag bewegen, und eine Rechnung, die dir sagt, ab wann er sich trägt. Der Preis ist eine Folge, kein Ausgangspunkt.
Welche Faktoren bestimmen deinen Beitrag?
Fünf Stellschrauben bestimmen in der Praxis, was ein Anbieter für dein Rad verlangt. Die Tabelle zeigt, in welche Richtung jede den Beitrag schiebt und welche du selbst in der Hand hast. Die letzte Spalte entscheidet, ob ein Angebot verhandelbar ist.
| Faktor | So wirkt er auf den Beitrag | Das kannst du beeinflussen | Das nicht |
|---|---|---|---|
| Radwert | Basis der Kalkulation. Je höher der versicherte Neuwert, desto höher in der Regel der Beitrag. | Den Wert korrekt und belegt angeben statt großzügig aufrunden. | Dass ein teures Rad teurer zu versichern ist. |
| Deckungsumfang | Reiner Diebstahlschutz ist meist günstiger als ein Rundumschutz mit Sturz, Vandalismus und Verschleißbausteinen. | Bausteine abwählen, die du nicht brauchst. | Was ein Anbieter überhaupt einzeln buchbar anbietet. |
| Selbstbeteiligung | Trägst du im Schadenfall mehr selbst, sinkt üblicherweise der laufende Beitrag. | Die Höhe wählen, meist direkt im Angebot vergleichbar. | Dass der Eigenanteil im Ernstfall fällig wird, egal wie knapp es gerade ist. |
| Wohnort | In Städten mit hohem Diebstahlaufkommen kalkulieren manche Anbieter höher als auf dem Land. | Wenig, außer dem Vergleich mehrerer Anbieter. | Deine Postleitzahl. |
| Schloss- und Abstellauflagen | Wirken selten auf den Beitrag, dafür hart auf die Leistung: Wer die Auflage reißt, bekommt nichts. | Ein passendes Schloss kaufen und benutzen. | Die Tarifbedingungen nachträglich weichspülen. |
Beim Schloss gilt unabhängig vom Versicherer die bekannte Faustregel: rund 10 % des Radwerts einplanen. Das ist keine Beitragsersparnis, sondern die Eintrittskarte in die Leistung. Wie du dein Rad danach richtig anschließt, zeigt unser Ratgeber „Fahrrad richtig abschließen", einen Überblick über die Technik unsere Seite zur Diebstahlsicherung fürs Fahrrad.
Wie stark der Wohnort wiegt, siehst du an der regionalen Verteilung der Diebstähle in unserem Ratgeber zur Fahrraddiebstahl-Statistik für Deutschland.
Welche Leistungen stecken im Beitrag?
Ein niedriger Beitrag ist nur dann ein guter Beitrag, wenn die Police im Ernstfall trägt. Die Tabelle listet die Bausteine, an denen sich Tarife am deutlichsten unterscheiden, mit dem, was sie abdecken, und dem, was sie offenlassen. Lies sie mit deinem Alltag im Kopf: Wer nachts am Bahnhof parkt, braucht andere Bausteine als wer das Rad im Keller hat.
| Leistungsbaustein | Das deckt er ab | Das deckt er nicht ab | Wann er zählt |
|---|---|---|---|
| Neuwertentschädigung | Erstattung eines gleichwertigen neuen Rads statt des niedrigeren Zeitwerts. | Oft nur innerhalb einer Frist ab Kauf, danach greift wieder der Zeitwert. | Bei Rädern, die schon ein paar Saisons auf dem Buckel haben. |
| Teilediebstahl | Diebstahl von Laufrad, Sattel, Display oder Akku, ohne dass das ganze Rad weg ist. | Teile, die nicht fest verbaut waren, etwa Taschen oder loses Zubehör. | Immer dann, wenn das Rad draußen steht und Schnellspanner hat. |
| Diebstahl unterwegs und nachts | Schutz rund um die Uhr und außer Haus, je nach Tarif auch im Ausland. | Tarife mit Nachtzeit- oder Ortsklausel lassen hier eine Lücke. | Für Pendler und alle, die das Rad nicht jeden Abend reinholen. |
| Akku und Antrieb | Das teuerste Einzelteil am E-Bike, meist inklusive Ladegerät. | Kapazitätsverlust durch normale Alterung, also Verschleiß. | Bei jedem E-Bike und Pedelec. |
| Sturz und Vandalismus | Reparaturkosten nach Unfall oder mutwilliger Beschädigung. | Materialermüdung, Pannen und alles, was nach Wartungsstau aussieht. | Bei Lastenrädern und Rädern im täglichen Einsatz. |
Der Haken: Kein Anbieter benennt die Bausteine gleich. Was der eine „Rundumschutz" nennt, heißt beim nächsten „Premium" und enthält etwas anderes. Verlass dich auf die Bedingungen, nicht auf den Produktnamen.
Wo genau die typischen Lücken sitzen und warum Anträge scheitern, hat unser Ratgeber zu den Fällen gesammelt, in denen die Versicherung nach einem Fahrraddiebstahl nicht zahlt.
Wie rechnest du aus, ob sich der Beitrag lohnt?
Ob sich eine Fahrradversicherung rechnet, entscheidet nicht der Beitrag allein, sondern sein Verhältnis zur Deckungslücke: dem Betrag, den du im Diebstahlfall aus eigener Tasche ersetzen müsstest, weil keine bestehende Police ihn abdeckt.
So sieht die Rechnung aus, als fiktives Beispiel und bewusst ohne Zahlen, weil jede erfundene Zahl hier mehr verwirren als helfen würde:
Schritt 1: Radwert festhalten. Nimm den Neuwert eines gleichwertigen Rads heute, nicht den Kaufpreis von damals und nicht das, was du beim Verkauf noch bekämst.
Schritt 2: Bestehende Deckung abziehen. Schau in deiner Hausratpolice nach, welche Entschädigungsgrenze für Fahrräder dort steht. Alles, was der Radwert darüberliegt, ist deine Deckungslücke. Wie du die Grenze findest, erklärt unser Ratgeber zur Hausratversicherung bei Fahrraddiebstahl.
Schritt 3: Beitrag hochrechnen. Multipliziere den Jahresbeitrag aus einem echten Angebot mit der Zahl der Jahre, die du das Rad realistisch fährst. Diese Summe fällt an, egal ob etwas passiert.
Schritt 4: Selbstbeteiligung dazurechnen. Im Schadenfall zahlst du zusätzlich deinen Eigenanteil. Er gehört auf dieselbe Seite wie der Beitrag.
Schritt 5: Vergleichen. Liegt die hochgerechnete Beitragssumme samt Eigenanteil deutlich unter der Deckungslücke, trägt die Police. Liegt sie in derselben Größenordnung, sparst du das Geld besser selbst an.
Das Muster bleibt gleich, ob am Alltagsrad oder am Lastenrad: Je größer die Lücke zwischen Radwert und bestehender Deckung, desto eher trägt der Beitrag. Rechne mit den Zahlen aus deinem Vertrag und einem echten Angebot. Das ist ehrlicher als jedes Vergleichsportal.
Ab welchem Radwert lohnt sich eine Fahrradversicherung?
Eine feste Wertgrenze, ab der sich eine Fahrradversicherung lohnt, gibt es nicht, wohl aber typische Konstellationen. Die Tabelle ordnet sie nach Radtyp und Alltag, weil beides zusammen die Deckungslücke bestimmt. Achte dabei weniger auf deine Zeile als auf die Begründung daneben.
| Situation | Lohnt sich eher | Warum |
|---|---|---|
| Alltagsrad, Keller, seltene Fahrten in die Stadt | Selten | Der Radwert liegt meist innerhalb der Hausratgrenze, der Beitrag kauft wenig dazu. |
| Pendlerrad, täglich am Bahnhof | Häufig | Hohe Abstellzeit im öffentlichen Raum, oft auch nachts. Genau hier greifen Hausratklauseln am schlechtesten. |
| E-Bike oder Pedelec | Meistens | Der Neuwert übersteigt die Hausratgrenze schnell, und der Akku ist ein eigener Schadenschwerpunkt. |
| Lastenrad im Familienalltag | Meistens | Hoher Wert, sperrig zu sichern, schwer kurzfristig zu ersetzen. Ohne Rad steht die Logistik still. |
| Sport- oder Rennrad, wenig im Alltag draußen | Kommt darauf an | Der Wert spricht dafür, die kurze Abstellzeit dagegen. Hier entscheidet die Rechnung von oben. |
Keine Zeile lebt allein vom Preis. Abstellzeit, Abstellort und Ersetzbarkeit wiegen oft schwerer als der Kassenbon.
Welche Optionen dir offenstehen, von der aufgestockten Hausratklausel bis zur eigenen Police, vergleicht unser Ratgeber „Fahrrad geklaut: welche Versicherung zahlt?".
Wie senkst du den Beitrag, ohne Deckung zu verlieren?
Den Beitrag drücken lässt sich vor allem über die Selbstbeteiligung, den Zuschnitt der Bausteine und einen ehrlich angesetzten Radwert. Alle drei wirken sofort im Angebot, ohne dass du an der Diebstahldeckung sparst.
Selbstbeteiligung erhöhen. Der wirksamste Hebel, aber der mit dem Preisschild im Ernstfall. Rechne durch, ob du den höheren Eigenanteil im Schadenmoment tatsächlich aufbringen könntest. Wenn nicht, ist die Ersparnis geliehen.
Bausteine abwählen. Wer sein Rad nie im Ausland abstellt und keinen Pannenservice braucht, zahlt trotzdem mit, solange beides im Paket steckt. Frag nach einem schlankeren Tarif.
Radwert korrekt angeben. Ein zu hoch angesetzter Wert kostet dauerhaft Beitrag und bringt im Schadenfall nichts, weil ersetzt wird, was das Rad wert war. Zu niedrig angesetzt drohst du in die Unterversicherung zu rutschen. Der Kaufbeleg ist die verlässlichste Quelle.
Nachweisbarkeit verbessern. Eine dokumentierte Rahmennummer und eine sichtbare Codierung erschweren den Weiterverkauf. Manche Anbieter werten das positiv, andere nicht. Beschleunigen tut es jede Schadenmeldung.
Tipp: Frag beim Anbieter aktiv nach, ob eine dokumentierte Rahmennummer oder eine Codierung deinen Beitrag beeinflusst. Nicht jeder wirbt damit, manche berücksichtigen es auf Nachfrage.
Wann lohnt sich eine Fahrradversicherung nicht?
Es gibt Fälle, in denen der Beitrag schlicht verbrannt ist. Vier davon sieht man immer wieder, und keiner steht auf einer Produktseite.
Wenn die Hausrat schon reicht. Liegt der Radwert klar unter der Entschädigungsgrenze deiner Hausratpolice und stellst du das Rad ohnehin selten draußen ab, zahlst du doppelt für dieselbe Deckung.
Wenn du die Auflagen reißt. Ein Tarif mit Schlossauflage, den du mit dem alten Kabelschloss unterläufst, ist im Schadenfall wertlos. Der Beitrag lief trotzdem jeden Monat.
Wenn die Selbstbeteiligung den Schaden frisst. Bei einem günstigen Rad kann der Eigenanteil so nah am Radwert liegen, dass kaum etwas übrig bleibt. Die Police zahlt dann formal, aber sie hilft nicht.
Wenn der Nachweis fehlt. Das ist die unbequemste Wahrheit an der ganzen Rechnung: Ohne Kaufbeleg und Rahmennummer wird es schwierig, egal wie gut dein Tarif ist. Der Anbieter muss wissen, was gestohlen wurde und dass es dir gehörte. Bekommt er das nicht, kürzt oder verweigert er die Leistung, und der beste Beitrag der Welt ändert daran nichts.
Was hat dein Eigentumsnachweis mit dem Beitrag zu tun?
Der Eigentumsnachweis entscheidet, ob der Beitrag am Ende etwas zurückbringt. Ohne ihn lässt sich eine Schadenmeldung kaum durchbringen, und anders als die Police kostet er dich nichts außer einer Viertelstunde.
Gebraucht werden fast immer dieselben Belege: Rahmennummer, Kaufbeleg, Fotos des Rads und die Anzeigenbestätigung der Polizei. Wo die Rahmennummer steht, erklärt unser Ratgeber zur Rahmennummer am Fahrrad.
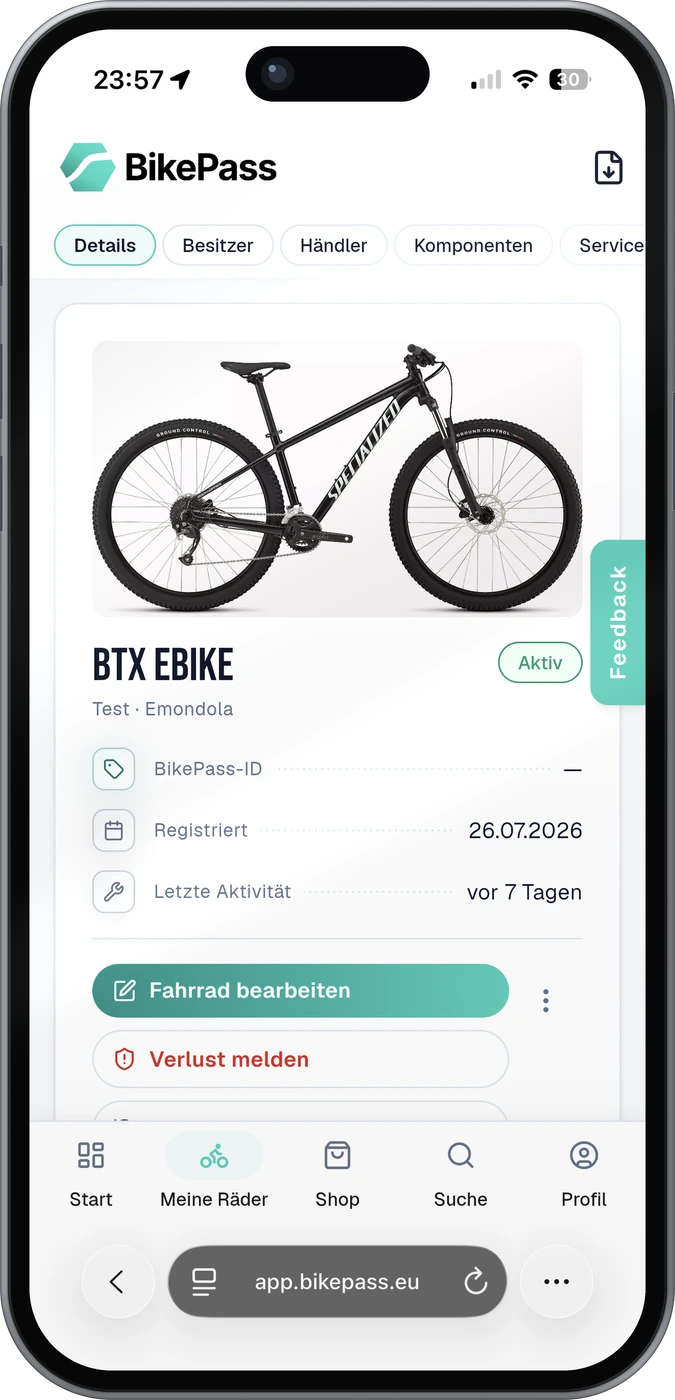
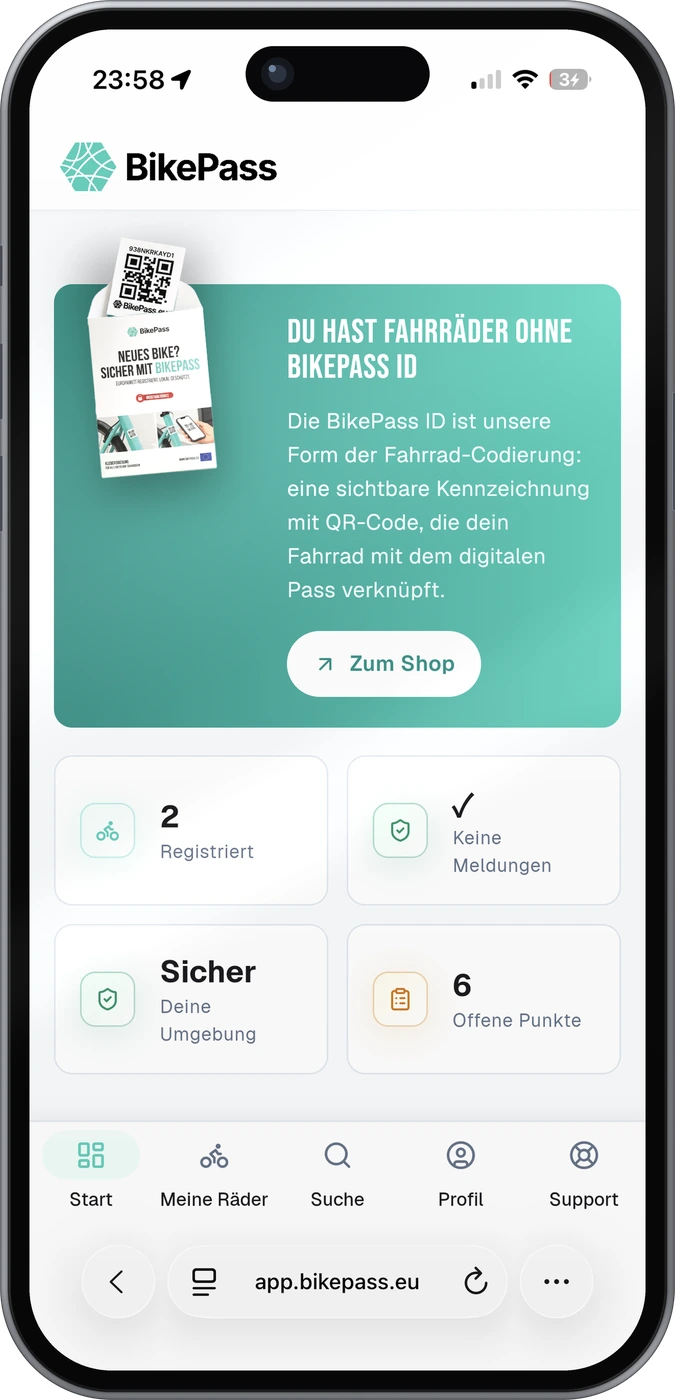
Bei BikePass hinterlegst du all das kostenlos an einem Ort: Rahmennummer, Fotos und Belege gebündelt, teilbar für Polizei und Versicherung, EU-weit und mit Hosting in Europa. Die Registrierung dauert unter drei Minuten und gilt für beliebig viele Räder. Beim Verkauf überträgst du das Eigentum mit wenigen Klicks.
Auf Wunsch kommt ein Codierungsset mit manipulationssicherem Sticker und QR-Code dazu, das du selbst zu Hause anbringst, ohne Termin und ohne Werkzeug. Ein markiertes Rad ist für Hehler unattraktiver.
Und der Kaufbeleg vom Anfang, der halb unter dem Poststapel liegt? Der gehört fotografiert und hinterlegt, bevor er in einer Schublade verschwindet. Ob die Zahl auf dem Angebot daneben gut oder schlecht war, weißt du jetzt selbst auszurechnen.
Deine Kosten-Checkliste
- Radwert realistisch beziffert, also Neuwert statt Kaufpreis von damals?
- Entschädigungsgrenze der Hausratpolice nachgeschlagen und die Deckungslücke ausgerechnet?
- Jahresbeitrag mal geplante Nutzungsdauer gerechnet und mit der Lücke verglichen?
- Deckungsumfang geklärt: nur Diebstahl oder Rundumschutz?
- Selbstbeteiligung durchgerechnet, auch für den Moment, in dem sie fällig wird?
- Schloss- und Abstellauflagen des Tarifs gelesen und im Alltag auch einhaltbar?
- Rahmennummer, Fotos und Kaufbeleg digital hinterlegt?
Wir schreiben über Fahrraddiebstahl, Codierung und digitalen Diebstahlschutz – praxisnah, ohne Panikmache und mit echten Handlungsschritten.
Alle Ratgeber ansehen